


Arah Baru Sustainability Reporting di Indonesia
Sustainability reporting atau laporan keberlanjutan semakin menempati posisi penting dalam praktik pelaporan perusahaan di Indonesia. Pada awalnya, informasi mengenai aspek lingkungan, sosial, dan tata kelola lebih sering ditempatkan sebagai pelengkap informasi perusahaan. Seiring perkembangan regulasi dan meningkatnya perhatian terhadap keberlanjutan, posisi informasi tersebut mulai berubah. Informasi keberlanjutan semakin dipandang sebagai bagian dari informasi yang dapat […]
Benarkah Pemeriksaan Pajak Berarti Ada Kesalahan?
Menerima surat pemeriksaan pajak dapat menimbulkan kekhawatiran bagi Wajib Pajak. Tidak sedikit yang langsung menghubungkan pemeriksaan dengan dugaan ketidakpatuhan. Jika perusahaan Anda menerima pemberitahuan pemeriksaan, misalnya, apakah hal tersebut berarti Direktorat Jenderal Pajak (DJP) telah menyimpulkan bahwa terdapat pajak yang belum dibayar? Jawabannya belum tentu. Dalam sistem perpajakan Indonesia yang menganut self-assessment, Wajib Pajak pada […]
Ekstensifikasi Pajak Menguat, Gimana Kepercayaan Wajib Pajak?
Penerapan sistem self-assessment menempatkan Wajib Pajak sebagai pihak yang bertanggung jawab menghitung, membayar, dan melaporkan kewajiban perpajakannya. Konsekuensinya, Direktorat Jenderal Pajak (DJP) membutuhkan mekanisme pengawasan agar kewajiban tersebut dijalankan sesuai ketentuan. Dalam konteks tersebut, penguatan ekstensifikasi merupakan langkah yang dapat dipahami. Masih terdapat aktivitas ekonomi yang belum sepenuhnya masuk dalam administrasi perpajakan sehingga negara membutuhkan […]
Memahami Proses Bisnis Pengawasan Pajak dalam SE-8/PJ/2026
Pengawasan kepatuhan Wajib Pajak merupakan bagian penting dalam penerapan sistem self assessment. Dalam sistem ini, Wajib Pajak diberikan kepercayaan untuk memenuhi kewajiban perpajakannya sesuai dengan ketentuan yang berlaku. Pada sisi lain, Direktorat Jenderal Pajak (DJP) perlu memastikan bahwa kewajiban tersebut telah dilaksanakan secara benar. Kebutuhan tersebut membuat pengawasan perlu didukung oleh proses bisnis yang jelas […]
Mengapa Korporasi Masih ‘Alergi’ APA dan MAP?
Dalam praktik perpajakan internasional, transfer pricing selalu menjadi arena tarik-menarik antara korporasi dan otoritas pajak. Pemerintah berjuang mengamankan basis penerimaan negara dari pergeseran laba, sementara pelaku usaha membutuhkan kepastian hukum agar bayang-bayang pemajakan berganda tidak membayangi arus kas dari tahun ke tahun. Saat sengketa transfer pricing pecah, masalahnya hampir tidak pernah selesai hanya dengan membayar […]
Memahami SE-9/PJ/2026 tentang Akses Informasi Keuangan
Direktorat Jenderal Pajak (DJP) terus memperkuat pengawasan kepatuhan Wajib Pajak melalui pemanfaatan data dan informasi. Upaya tersebut salah satunya tercermin dalam penerbitan Surat Edaran Direktur Jenderal Pajak Nomor SE-9/PJ/2026. SE-9/PJ/2026 memberikan pedoman bagi unit kerja di lingkungan DJP dalam melaksanakan permintaan informasi dan/atau bukti atau keterangan untuk kepentingan perpajakan, khususnya dalam rangka akses informasi keuangan. […]
Bukan Kendur Pengawasan: Mengapa Indonesia Perlu Safe Harbour Transfer Pricing?
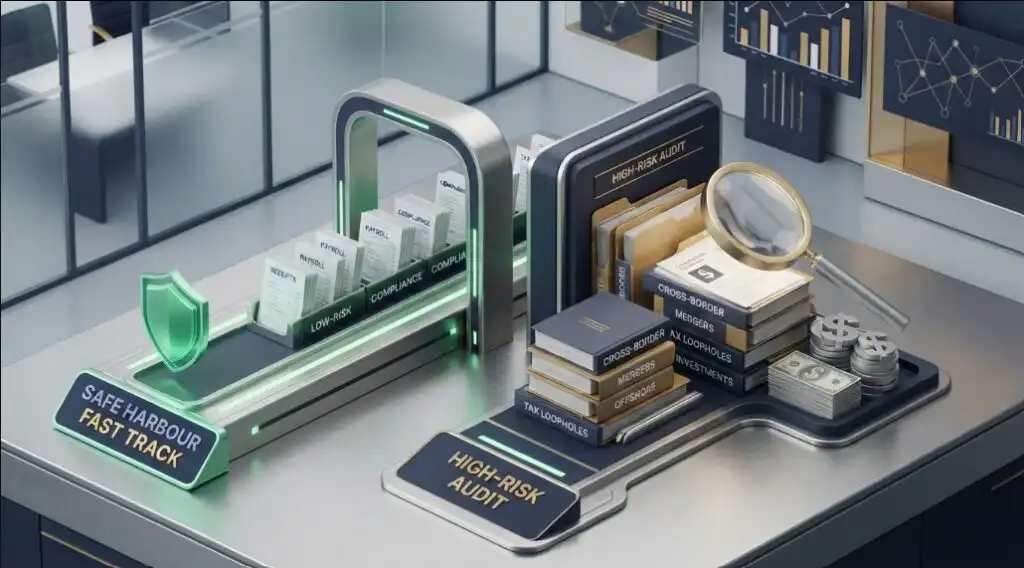
Dalam praktik sengketa PPh Badan di Pengadilan Pajak, penyesuaian harga transfer (transfer pricing) menjadi salah satu isu yang kerap muncul dalam sengketa perpajakan. Jika dibedah lebih dalam, akar masalahnya tidak selalu bersumber dari skema penghindaran pajak bernilai triliunan rupiah, melainkan perselisihan metodologis atas transaksi harian yang nilainya tergolong kecil. Dalam praktik, sebagian sumber daya praktisi […]
Dari Data Aset Menuju Perluasan Basis Pajak
Perluasan basis pajak kembali menjadi agenda penting ketika pemerintah menghadapi kebutuhan penerimaan yang semakin besar. Namun, memperluas basis pajak seharusnya tidak dimaknai sebatas menambah jumlah wajib pajak atau menciptakan objek pajak baru. Persoalan yang lebih mendasar adalah kemampuan negara dalam melihat aktivitas ekonomi secara utuh dan memastikan bahwa aktivitas tersebut telah tercermin dalam administrasi perpajakan. […]