


Mengapa Kuasa Wajib Pajak Perlu Diatur?
Selama lebih dari tiga dekade, Legal Department of the International Monetary Fund (IMF) telah memberikan bantuan teknis kepada negara-negara anggotanya dalam merancang dan mengembangkan peraturan perpajakan. Pendekatan yang digunakan berangkat dari pemahaman bahwa desain hukum pajak tidak dapat dipisahkan dari karakteristik hukum dan kelembagaan negara. Tradisi hukum, struktur politik dan administrasi, serta arah kebijakan fiskal […]
Jangan Cuma Dihukum, Beri Insentif: Merancang Skema Tax-Linked ESG Berbasis Data CbCr
“Taxes are what we pay for a civilized society.” — Oliver Wendell Holmes Jr. Kutipan klasik tersebut sering kali mengingatkan kita bahwa pajak bukan sekadar kewajiban nominal, melainkan pilar utama penopang keberlanjutan publik. Namun dalam era korporasi global, mengukur seberapa jauh sebuah perusahaan berkontribusi secara adil terhadap masyarakat menjadi tantangan tersendiri. Di titik inilah Country-by-Country […]
Perlukah Indonesia Memperluas Pajak atas Kekayaan?
Pembahasan mengenai Ultra High Net Worth Individuals atau UHNWI sering kali berujung pada satu pertanyaan, apakah individu dengan kekayaan sangat besar perlu dikenai pajak yang lebih tinggi. Pertanyaan ini terlihat sederhana, tetapi jawabannya tidak sesederhana menaikkan tarif PPh. Struktur kekayaan UHNWI dapat terdiri atas saham, properti, perusahaan, investasi, dan aset lintas yurisdiksi. Sebagian kekayaan juga […]
Ekstensifikasi Pajak Menguat, Gimana Kepercayaan Wajib Pajak?
Penerapan sistem self-assessment menempatkan Wajib Pajak sebagai pihak yang bertanggung jawab menghitung, membayar, dan melaporkan kewajiban perpajakannya. Konsekuensinya, Direktorat Jenderal Pajak (DJP) membutuhkan mekanisme pengawasan agar kewajiban tersebut dijalankan sesuai ketentuan. Dalam konteks tersebut, penguatan ekstensifikasi merupakan langkah yang dapat dipahami. Masih terdapat aktivitas ekonomi yang belum sepenuhnya masuk dalam administrasi perpajakan sehingga negara membutuhkan […]
Mengapa Korporasi Masih ‘Alergi’ APA dan MAP?
Dalam praktik perpajakan internasional, transfer pricing selalu menjadi arena tarik-menarik antara korporasi dan otoritas pajak. Pemerintah berjuang mengamankan basis penerimaan negara dari pergeseran laba, sementara pelaku usaha membutuhkan kepastian hukum agar bayang-bayang pemajakan berganda tidak membayangi arus kas dari tahun ke tahun. Saat sengketa transfer pricing pecah, masalahnya hampir tidak pernah selesai hanya dengan membayar […]
Bukan Kendur Pengawasan: Mengapa Indonesia Perlu Safe Harbour Transfer Pricing?
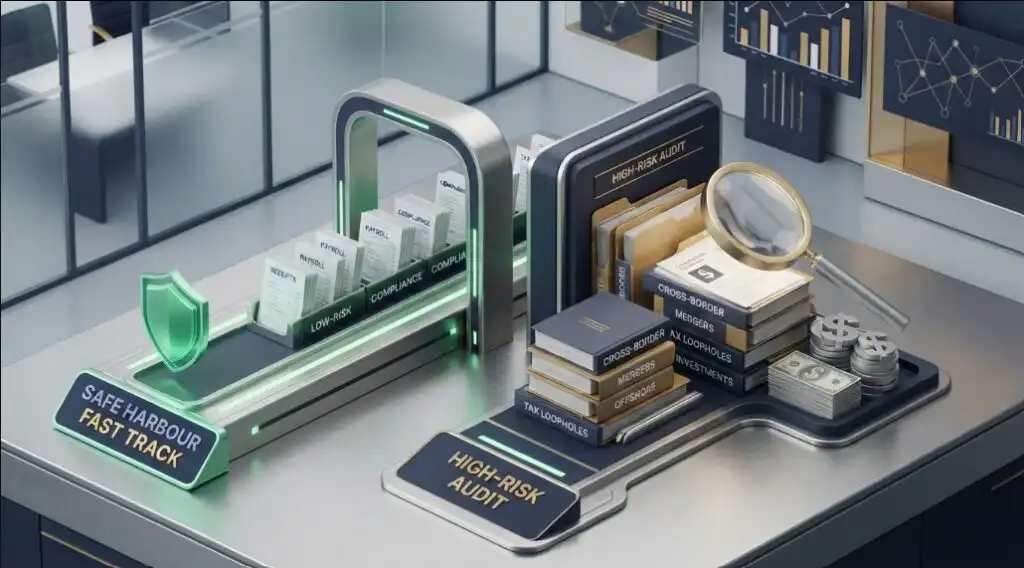
Dalam praktik sengketa PPh Badan di Pengadilan Pajak, penyesuaian harga transfer (transfer pricing) menjadi salah satu isu yang kerap muncul dalam sengketa perpajakan. Jika dibedah lebih dalam, akar masalahnya tidak selalu bersumber dari skema penghindaran pajak bernilai triliunan rupiah, melainkan perselisihan metodologis atas transaksi harian yang nilainya tergolong kecil. Dalam praktik, sebagian sumber daya praktisi […]
Dari Data Aset Menuju Perluasan Basis Pajak
Perluasan basis pajak kembali menjadi agenda penting ketika pemerintah menghadapi kebutuhan penerimaan yang semakin besar. Namun, memperluas basis pajak seharusnya tidak dimaknai sebatas menambah jumlah wajib pajak atau menciptakan objek pajak baru. Persoalan yang lebih mendasar adalah kemampuan negara dalam melihat aktivitas ekonomi secara utuh dan memastikan bahwa aktivitas tersebut telah tercermin dalam administrasi perpajakan. […]
PPh Final UMKM, Antara Kemudahan dan Kepatuhan
Usaha mikro, kecil, dan menengah atau UMKM memiliki karakteristik yang berbeda dari perusahaan dengan skala usaha yang lebih besar. Perbedaan tersebut dapat terlihat dari kapasitas modal, jumlah tenaga kerja, sistem administrasi, hingga kemampuan dalam menyelenggarakan pembukuan. Bagi sebagian pelaku usaha, kegiatan operasional masih dijalankan secara sederhana sehingga pencatatan keuangan belum menjadi bagian yang kompleks dari […]