Pajak Kendaraan Bermotor (PKB) merupakan salah satu jenis pajak daerah yang dikenakan atas kepemilikan dan/atau penguasaan kendaraan bermotor. Pajak ini menjadi salah satu sumber Pendapatan Asli Daerah (PAD) yang mendukung pembiayaan penyelenggaraan pemerintahan dan pembangunan di daerah. Bagi masyarakat yang memiliki sepeda motor maupun mobil, pemahaman mengenai PKB penting untuk mengetahui kewajiban perpajakan, memperkirakan biaya kepemilikan kendaraan, dan menghindari keterlambatan pembayaran.
Dasar Hukum, Subjek, dan Objek Pajak Kendaraan Bermotor
Ketentuan mengenai PKB diatur dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) serta Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah. Kedua peraturan tersebut menjadi landasan pengaturan pemungutan pajak daerah, termasuk PKB dan opsen PKB.
Subjek PKB adalah orang pribadi atau badan yang memiliki dan/atau menguasai kendaraan bermotor. Sementara itu, objek PKB mencakup kepemilikan dan/atau penguasaan kendaraan bermotor yang memenuhi ketentuan sebagai objek pajak. Undang-undang juga mengatur pengecualian bagi kendaraan tertentu, antara lain kereta api dan kendaraan yang digunakan untuk kepentingan pertahanan dan keamanan negara.
Dasar pengenaan PKB mempertimbangkan Nilai Jual Kendaraan Bermotor (NJKB) serta bobot yang mencerminkan tingkat kerusakan jalan dan/atau pencemaran lingkungan akibat penggunaan kendaraan. Tarif PKB ditetapkan melalui peraturan daerah dengan mengacu pada ketentuan UU HKPD. Oleh karena itu, tarif yang berlaku dapat berbeda antardaerah, bergantung pada kategori kendaraan dan kebijakan daerah yang bersangkutan.
Sejak 5 Januari 2025, pemerintah kabupaten/kota juga menerapkan opsen PKB berdasarkan UU HKPD. Opsen PKB merupakan pungutan tambahan yang dikenakan oleh pemerintah kabupaten/kota atas pokok PKB terutang, dengan tarif sebesar 66%. Dalam mekanisme ini, PKB menjadi penerimaan pemerintah provinsi, sedangkan opsen PKB menjadi penerimaan pemerintah kabupaten/kota.
Cara Menghitung Pajak Kendaraan Bermotor
Secara umum, pokok PKB dihitung berdasarkan dasar pengenaan pajak dikalikan dengan tarif yang berlaku. Besarnya pajak yang harus dibayar juga perlu memperhitungkan opsen PKB dan komponen lain yang tercantum dalam tagihan resmi.
Sebagai ilustrasi, apabila pokok PKB terutang sebesar Rp1.000.000, penghitungan opsen PKB dilakukan dengan mengalikan pokok PKB dengan tarif opsen sebesar 66%. Hasil penghitungan tersebut dapat dilihat pada tabel berikut.
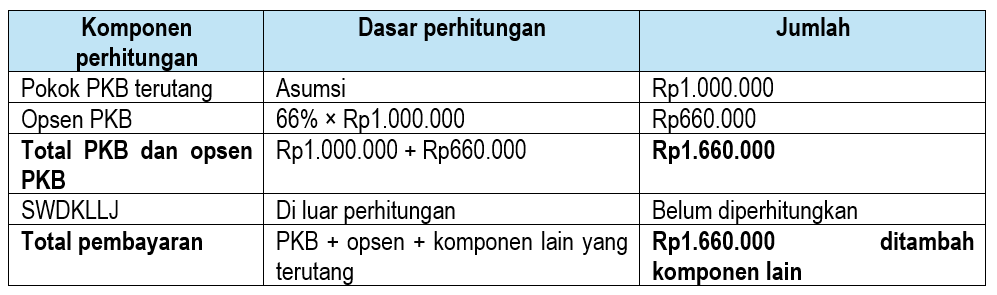
Berdasarkan tabel tersebut, pokok PKB sebesar Rp1.000.000 menghasilkan opsen PKB sebesar Rp660.000. Dengan demikian, jumlah PKB beserta opsinya mencapai Rp1.660.000. Apabila terdapat komponen pembayaran lain yang terutang, seperti Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan (SWDKLLJ), jumlah tersebut perlu ditambahkan sesuai dengan alokasi resmi.
Perlu diperhatikan bahwa angka Rp1.000.000 merupakan asumsi untuk menjelaskan mekanisme penghitungan, bukan besaran PKB yang berlaku untuk semua kendaraan. Besarnya PKB setiap kendaraan dapat berbeda berdasarkan nilai jual kendaraan, bobot kendaraan, tarif yang ditetapkan oleh daerah, serta ketentuan kepemilikan yang berlaku. Oleh karena itu, pemilik kendaraan sebaiknya memeriksa tagihan melalui Samsat atau kanal resmi pemerintah daerah untuk memperoleh jumlah pembayaran yang sesuai dengan data kendaraannya.
Cara Membayar PKB dan Ketentuan Keterlambatan
Pembayaran PKB dapat dilakukan melalui kantor Sistem Administrasi Manunggal Satu Atap (Samsat) atau kanal digital resmi yang tersedia di daerah masing-masing. Pemilik kendaraan perlu menyiapkan identitas diri, dokumen registrasi kendaraan, serta persyaratan administrasi sesuai dengan jenis layanan yang digunakan.
Pembayaran pajak tahunan perlu dibedakan dari perpanjangan registrasi lima tahunan. Perpanjangan lima tahunan melibatkan pemeriksaan fisik kendaraan serta proses administrasi untuk pembaruan dokumen dan pelat nomor sesuai dengan ketentuan yang berlaku. Sementara itu, pembayaran tahunan mengikuti prosedur yang ditetapkan oleh Samsat dan pemerintah daerah.
Keterlambatan pembayaran PKB dapat menimbulkan sanksi administratif sesuai dengan peraturan yang berlaku. Besarnya kewajiban yang harus dilunasi perlu diperiksa berdasarkan data kendaraan dan ketetapan dari otoritas pajak daerah. Apabila terdapat program penghapusan atau pengurangan sanksi administratif, masyarakat perlu memastikan informasi tersebut melalui pengumuman resmi pemerintah daerah karena periode dan persyaratannya dapat berbeda-beda.
Dengan memahami dasar hukum, mekanisme penghitungan, dan prosedur pembayaran PKB, pemilik kendaraan dapat memenuhi kewajiban perpajakan tepat waktu. Untuk mengetahui jumlah yang harus dibayarkan, masyarakat sebaiknya mengacu pada tagihan resmi Samsat dan ketentuan pemerintah daerah di tempat kendaraan terdaftar.