Sepanjang Januari hingga Juni 2026, Direktorat Jenderal Pajak (DJP) menerbitkan sekitar 250.000 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Sekitar 185.000 surat diterbitkan untuk pengawasan, dan sekitar 65.000 lainnya berkaitan dengan ekstensifikasi. Angka tersebut menunjukkan bahwa SP2DK semakin menjadi bagian penting dalam pola pengawasan perpajakan berbasis data.
Di tengah meningkatnya frekuensi penerbitan SP2DK, persoalan bagi Wajib Pajak sebenarnya bukan sekadar bagaimana menjawab surat dari DJP. Tantangan yang lebih mendasar adalah memahami alasan di balik pertanyaan yang diajukan oleh Account Representative (AR). Satu angka, transaksi, atau informasi yang bagi Wajib Pajak terlihat wajar dapat membentuk indikasi yang berbeda ketika dibaca dari basis data yang dimiliki oleh otoritas pajak.
Perbedaan sudut pandang inilah yang membuat SP2DK menarik untuk dibaca sebagai sebuah proses komunikasi. DJP memiliki data dan membangun indikasi berdasarkan informasi yang tersedia. Di sisi lain, Wajib Pajak memiliki konteks transaksi, dokumen, proses bisnis, dan informasi lain yang belum tentu tercantum dalam data yang dimiliki oleh DJP. SP2DK menjadi ruang untuk mempertemukan kedua perspektif tersebut.
Dalam konteks tersebut, Theory of Mind (ToM) menawarkan kerangka berpikir yang relevan. Konsep yang diperkenalkan Premack dan Woodruff pada 1978 merujuk pada kemampuan untuk memahami bahwa orang lain memiliki keadaan mental, seperti keyakinan, pengetahuan, tujuan, dan maksud, yang mungkin berbeda dari apa yang kita ketahui. Pemahaman itu kemudian digunakan untuk memperkirakan bagaimana orang lain akan menafsirkan suatu keadaan dan mengambil tindakan.
Penerapan ToM dalam SP2DK tidak berarti Wajib Pajak harus menebak motif pribadi AR. Fokusnya adalah memahami posisi profesional AR berdasarkan informasi yang tersedia. Pertanyaannya berubah dari “Mengapa AR mencari kesalahan saya?” menjadi “Data apa yang dimiliki AR, kesimpulan apa yang mungkin ditarik dari data tersebut, dan informasi apa yang belum tersedia untuk menjelaskan kondisi sebenarnya?”
SP2DK sebagai Komunikasi Pengawasan
PMK Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak menegaskan bahwa pengawasan merupakan serangkaian kegiatan penelitian terhadap pemenuhan kewajiban perpajakan berdasarkan data dan informasi yang dimiliki oleh DJP. Pengawasan bertujuan untuk mendorong kepatuhan terhadap ketentuan perpajakan. Dalam pelaksanaannya, DJP dapat meminta penjelasan kepada Wajib Pajak, melakukan pembahasan, mengundang Wajib Pajak, melakukan kunjungan, meminta data dari pihak ketiga, serta melakukan pengawasan lainnya.
Posisi SP2DK dalam kerangka tersebut menjadi lebih jelas. SP2DK bukan sekadar surat administratif yang dikirimkan kepada Wajib Pajak, melainkan instrumen yang digunakan DJP untuk meminta penjelasan atas data dan/atau keterangan dalam rangka pengawasan. Wajib Pajak kemudian memberikan tanggapan berupa pemenuhan kewajiban perpajakan dan/atau penjelasan atas kewajiban tersebut.
PMK 111 Tahun 2025 juga menunjukkan bahwa proses ini dirancang sebagai komunikasi berkelanjutan. Wajib Pajak pada dasarnya memiliki waktu paling lama 14 hari untuk memberikan tanggapan dan dapat memperoleh perpanjangan paling lama 7 hari dengan menyampaikan pemberitahuan sebelum tenggat waktu berakhir. Wajib Pajak juga dapat memberikan tanggapan lebih dari satu kali selama masih dalam jangka waktu yang berlaku.
Ketika penjelasan sudah sesuai dengan permintaan, dibuat berita acara pelaksanaan permintaan penjelasan. Apabila tanggapan tidak sesuai, terdapat data tambahan, atau Wajib Pajak tidak memberikan tanggapan dalam jangka waktu yang ditentukan, DJP dapat melanjutkan proses melalui pembahasan atau kunjungan. Hasil pembahasan juga dituangkan dalam berita acara.
Alur ini menunjukkan bahwa proses SP2DK dapat dipahami sebagai rangkaian komunikasi dan pendokumentasian.
SP2DK ? tanggapan Wajib Pajak ? pembahasan bila diperlukan ? berita acara ? hasil pengawasan
Dengan demikian, kualitas komunikasi pada tahap awal menjadi penting. Penjelasan yang mampu menjembatani perbedaan informasi antara DJP dan Wajib Pajak berpotensi membuat suatu indikasi dapat diklarifikasi secara lebih cepat. Sebaliknya, respons yang tidak menjawab pertanyaan sumber dapat mempertahankan kesenjangan informasi.
Persoalannya, kedua pihak berangkat dari posisi informasi yang berbeda. AR melihat Wajib Pajak melalui data yang tersedia dalam sistem administrasi perpajakan serta informasi dari berbagai sumber. Wajib Pajak melihat transaksi dalam konteks ekonomi dan administrasi yang lebih luas. Perbedaan informasi tersebut dapat menghasilkan interpretasi yang berbeda terhadap peristiwa yang sama.
Membaca Perspektif AR melalui Theory of Mind
ToM dapat diterjemahkan ke dalam tiga pertanyaan sederhana ketika Wajib Pajak menerima SP2DK, yakni apa yang diyakini AR, apa tujuan pertanyaan yang diajukan, dan hasil seperti apa yang ingin dicapai dari proses pengawasan.
Pada aspek beliefs, Wajib Pajak perlu memahami bahwa AR bekerja berdasarkan data dan indikasi yang tersedia. PMK 111 Tahun 2025 menyatakan bahwa kegiatan pengawasan dilakukan berdasarkan hasil penelitian atas data dan/atau informasi yang dimiliki oleh DJP. Data tersebut dapat berasal dari informasi yang tersedia dalam administrasi DJP maupun dari data yang diperoleh dari pihak ketiga.
Misalnya, sebuah perusahaan melaporkan omzet Rp100 miliar dalam SPT. Pada saat yang sama, terdapat data dari pihak lain yang menunjukkan nilai transaksi sebesar Rp115 miliar. Dari sudut pandang perusahaan, selisih Rp15 miliar mungkin memiliki penjelasan yang jelas. Sebagian transaksi dapat berupa uang muka, retur, transaksi yang belum menjadi objek pajak tertentu, atau perbedaan periode pengakuan.
Namun, dari sudut pandang AR, data Rp115 miliar yang muncul dari sumber eksternal dapat membentuk pertanyaan sederhana, yaitu mengapa angka yang diterima DJP berbeda dari angka yang dilaporkan dalam SPT.
Pada titik ini, Wajib Pajak tidak perlu langsung menganggap bahwa DJP telah menyimpulkan adanya pelanggaran. Posisi yang lebih produktif adalah memahami bahwa AR didasarkan pada keyakinan yang didukung oleh data yang tersedia. Belief itu belum tentu identik dengan keadaan ekonomi yang sebenarnya karena masih terdapat informasi yang belum berada dalam perspektif AR.
Aspek kedua adalah intentions. Tujuan permintaan penjelasan bukan semata-mata untuk memperoleh jawaban formal berupa angka. Pertanyaan yang lebih relevan adalah informasi apa yang dibutuhkan AR agar hubungan antara data pemicu dan kondisi perpajakan Wajib Pajak dapat dipahami secara utuh.
Pada contoh selisih omzet tadi, jawaban “angka DJP tidak benar” belum menyelesaikan persoalan komunikasi. Jawaban semacam itu menyampaikan posisi Wajib Pajak, tetapi belum menjelaskan mengapa datanya berbeda. Respons yang lebih informatif akan menguraikan sumber selisih, periode transaksi, karakter transaksi, perlakuan akuntansi atau perpajakan yang relevan, serta bukti yang dapat menghubungkan penjelasan dengan data.
Aspek ketiga adalah goals. PMK 111 Tahun 2025 memberikan ruang bagi hasil kegiatan permintaan penjelasan untuk berujung pada penutupan kegiatan, perubahan data, pengadministrasian kewajiban tertentu, hingga usulan pemeriksaan atau pemeriksaan bukti permulaan, sesuai dengan kondisi dan hasil pengawasan.
Artinya, Wajib Pajak perlu memahami bahwa proses pengawasan bertujuan untuk menentukan apakah indikasi yang ditemukan dapat dijelaskan, memerlukan tindakan administratif, atau membutuhkan tindak lanjut lebih lanjut. Pemahaman ini membantu Wajib Pajak menyusun respons dengan orientasi pada penyelesaian, bukan semata-mata pada pembelaan.
Kerangka ToM pada akhirnya mengubah cara membaca SP2DK. Sebelum menggunakan perspektif ToM, WP berpikir, “DJP menemukan kesalahan saya.” Setelah menggunakan perspektif ToM, berpikir bahwa “DJP memiliki data atau indikasi tertentu yang belum sepenuhnya dijelaskan oleh informasi yang tersedia. Tugas saya adalah mengidentifikasi sumber perbedaan itu dan menyediakan konteks serta bukti yang relevan.”
Perubahan cara berpikir tersebut penting karena respons yang efektif bukanlah respons yang paling keras, melainkan respons yang paling mampu menutup kesenjangan informasi antara data yang dimiliki DJP dan kondisi sebenarnya.
Merespons atau Diam, Keduanya Menghasilkan Konsekuensi
Wajib Pajak sering memandang respons terhadap SP2DK sebagai persoalan administratif. Padahal, setiap bentuk respons merupakan pilihan komunikasi yang dapat memengaruhi cara informasi dipahami dalam proses pengawasan.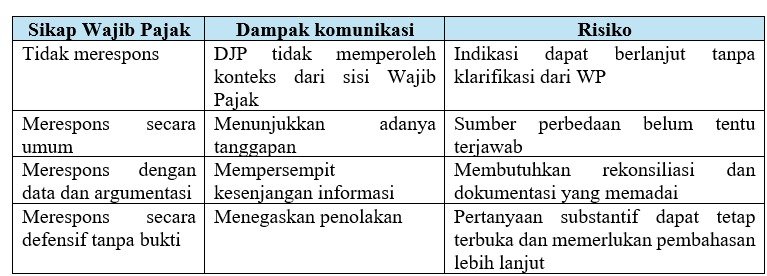 PMK 111 Tahun 2025 secara eksplisit mengatur bahwa ketika Wajib Pajak tidak menyampaikan tanggapan dalam jangka waktu atau tanggapannya tidak sesuai dengan permintaan penjelasan, DJP dapat melakukan pembahasan dan/atau kunjungan.
Kondisi ini menunjukkan bahwa diam tidak berarti persoalan telah selesai. Begitu pula, jawaban yang panjang belum tentu efektif jika tidak menjawab data pemicu yang menjadi dasar pertanyaan.
Kualitas respons justru dapat diuji melalui satu pertanyaan sederhana, yaitu apakah setelah membaca jawaban Wajib Pajak, AR memperoleh informasi yang sebelumnya belum tersedia.
Pada kasus data matching, misalnya, respons yang baik seharusnya memungkinkan AR menelusuri hubungan antara data eksternal sebesar Rp115 miliar dan omzet Rp100 miliar dalam SPT. Wajib Pajak dapat menyusun rekonsiliasi yang menunjukkan komponen Rp15 miliar, menjelaskan sifat transaksinya, menunjukkan periode pengakuannya, dan menghubungkan setiap penjelasan dengan dokumen pendukung.
Pendekatan semacam ini membuat respons berfungsi sebagai jembatan informasi. Wajib Pajak tidak sekadar mengatakan bahwa kesimpulan DJP salah, melainkan membantu menunjukkan mengapa suatu indikasi muncul dan bagaimana kondisi sebenarnya dapat diverifikasi.
Di sinilah ToM memiliki nilai praktis. Kemampuan memahami posisi pihak lain membuat Wajib Pajak lebih mudah membedakan antara fakta yang sudah diketahui AR dan fakta yang baru diketahui oleh Wajib Pajak. Respons kemudian dapat diarahkan pada bagian yang memang belum diketahui oleh AR.
Perspektif ini juga membantu menghindari dua ekstrem yang sama-sama tidak produktif. Wajib Pajak tidak perlu bersikap defensif sejak awal seolah-olah SP2DK merupakan vonis. Pada saat yang sama, Wajib Pajak juga tidak seharusnya menganggap bahwa surat tersebut dapat diabaikan karena masih dalam tahap pengawasan.
SP2DK pada dasarnya mempertemukan dua perspektif terhadap data yang sama. DJP memiliki data dan membentuk indikasi. Wajib Pajak memiliki konteks ekonomi dan dokumen yang menjelaskan realitas transaksi. Komunikasi diperlukan karena salah satu pihak belum memiliki seluruh informasi yang dimiliki pihak lainnya.
Karena itu, keberhasilan dalam merespons SP2DK tidak semata-mata ditentukan oleh kemampuan Wajib Pajak dalam mengajukan bantahan. Ukurannya adalah seberapa efektif respons tersebut mengurangi kesenjangan informasi sehingga AR dapat memahami kondisi perpajakan Wajib Pajak secara lebih utuh.
Pada akhirnya, SP2DK sebaiknya ditempatkan sebagai ruang untuk menyelesaikan perbedaan pemahaman sebelum persoalan berkembang menjadi tindak lanjut yang lebih kompleks. Theory of Mind memberikan cara pandang untuk mencapai tujuan tersebut dengan menempatkan Wajib Pajak pada posisi yang lebih strategis, yakni membaca bukan hanya apa yang ditanyakan, melainkan juga informasi yang mendasari pertanyaan, apa yang belum diketahui AR, serta bukti apa yang dapat menjelaskan perbedaan tersebut.
Dengan pendekatan itu, respons SP2DK berubah dari sekadar surat jawaban menjadi instrumen klarifikasi yang lebih terstruktur. Wajib Pajak tidak sedang berupaya “mengalahkan” AR, melainkan memastikan bahwa data yang sama dapat dibaca dalam konteks yang lengkap. Pada titik itulah SP2DK dapat benar-benar berfungsi sebagai proses komunikasi pengawasan, bukan sekadar pertukaran surat antara otoritas pajak dan Wajib Pajak.