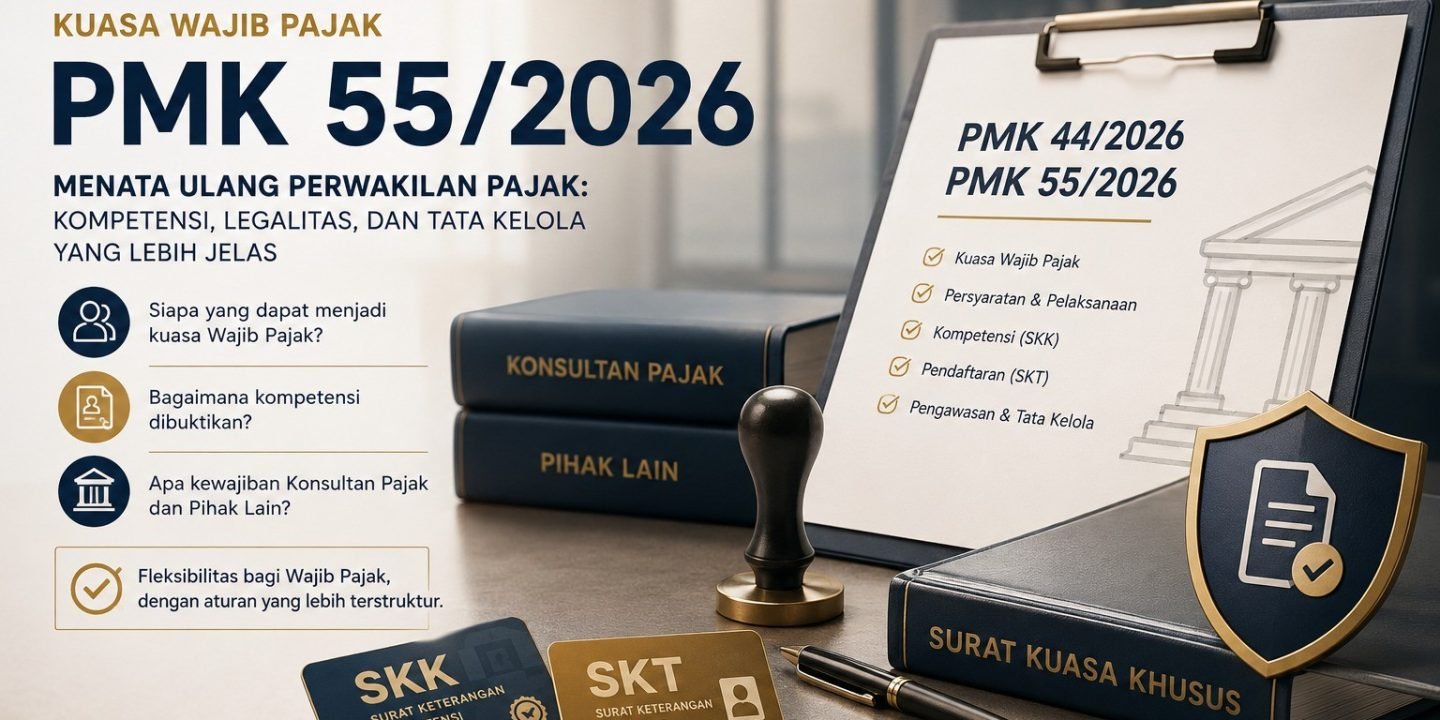
Terbitnya Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 membawa penataan mendasar terhadap tata kelola, kualifikasi kompetensi, serta pengawasan Konsultan Pajak dan Pihak Lain yang bertindak sebagai kuasa Wajib Pajak. PMK 55/2026 juga perlu dibaca bersama PMK 44/2026 yang mengatur persyaratan serta pelaksanaan hak dan kewajiban kuasa Wajib Pajak, menggantikan peraturan sebelumnya, PMK 229/2014.
Perubahan regulasi ini tidak sekadar menutup celah, melainkan mengubah peta siapa yang dapat bertindak sebagai kuasa dan bagaimana kompetensinya dibuktikan. Dalam PMK 229/2014, pihak yang dapat menjadi kuasa Wajib Pajak antara lain Konsultan Pajak dan karyawan Wajib Pajak. Kini, PMK 44/2026 menata ulang dan memperluas kategori kuasa menjadi Konsultan Pajak, Pihak Lain, serta keluarga. Sebuah langkah yang memberikan fleksibilitas bagi Wajib Pajak, namun tetap diimbangi dengan persyaratan legalitas dan kompetensi yang jelas melalui PMK 55/2026.
Kerangka Aturan Kuasa Wajib Pajak
Sebelum perubahan regulasi pada 2026, ketentuan mengenai pihak yang dapat bertindak sebagai kuasa Wajib Pajak dan persyaratan kompetensinya masih tersebar dalam beberapa ketentuan. PMK 44/2026 kemudian menata persyaratan dan pelaksanaan kuasa Wajib Pajak, sedangkan PMK 55/2026 mengatur lebih lanjut mekanisme kompetensi, pendaftaran, serta pembinaan dan pengawasan terhadap Konsultan Pajak dan Pihak Lain.
Secara praktis, kerangka baru ini menempatkan dua aspek utama dalam pelaksanaan kuasa Wajib Pajak, yaitu ketepatan formal penunjukan kuasa dan kompetensi pihak yang menjalankan kuasa. Wajib Pajak dapat menunjuk konsultan pajak, Pihak Lain, atau anggota keluarga sebagai kuasa melalui Surat Kuasa Khusus. Konsultan pajak harus memiliki izin konsultan pajak, sedangkan Pihak Lain harus memiliki Surat Keterangan Terdaftar (SKT) sebagai bukti bahwa pihak yang bersangkutan memenuhi persyaratan untuk bertindak sebagai kuasa Wajib Pajak.
Pemenuhan kompetensi bagi Pihak Lain berkaitan dengan Surat Keterangan Kompetensi (SKK). SKK merupakan bukti bahwa seseorang telah memenuhi kompetensi perpajakan sesuai dengan klasifikasi yang ditetapkan, yaitu klasifikasi A, B, atau C. SKK diperoleh melalui mekanisme uji kompetensi sebagaimana diatur dalam PMK 55/2026.
SKT memiliki fungsi yang berbeda dari SKK. SKT merupakan dokumen yang menunjukkan legalitas Pihak Lain untuk menjalankan kewenangan sebagai kuasa Wajib Pajak. Berdasarkan PMK 55/2026, SKT diterbitkan oleh Direktorat Jenderal Pajak bersamaan dengan SKK, sedangkan klasifikasi SKT mengikuti klasifikasi SKK yang dimiliki. Dengan demikian, SKK berkaitan dengan kompetensi, sementara SKT berkaitan dengan status Pihak Lain yang dapat bertindak sebagai kuasa Wajib Pajak.
Dengan pembedaan antara kompetensi yang dibuktikan melalui SKK dan legalitas bertindak yang dibuktikan melalui SKT, pembahasan selanjutnya perlu melihat bagaimana ketentuan ini diterapkan pada pihak yang menjalankan urusan perpajakan di lingkungan perusahaan, khususnya karyawan internal. Dalam konteks ini, perlu dibedakan antara karyawan yang menjalankan fungsi perpajakan sebagai bagian dari tugas internal perusahaan dan karyawan yang secara khusus ditunjuk sebagai kuasa Wajib Pajak.
Bagi karyawan internal, hal yang perlu dilihat terlebih dahulu adalah apakah yang bersangkutan hanya menjalankan pekerjaan pajak internal atau memang ditunjuk sebagai kuasa Wajib Pajak. Perbedaan pekerjaan ini dibagi menjadi dua fungsi dan kewenangan yang berbeda, sebagai berikut :
- Karyawan yang bekerja sebagai internal perusahaan
Karyawan yang menjalankan tugas administrasi internal atau korespondensi rutin tidak otomatis menjadi Pihak Lain hanya karena menjalankan fungsi tersebut. Oleh karena itu, kewajiban SKT tidak diperlukan bagi karyawan internal perusahaan.
- Karyawan ditunjuk sebagai kuasa
Jika karyawan secara resmi ditunjuk sebagai kuasa Wajib Pajak melalui Surat Kuasa Khusus, persyaratan sebagai kuasa perlu diperhatikan sesuai dengan PMK 44/2026. Jika karyawan tersebut ditunjuk sebagai Kuasa Wajib Pajak dalam kapasitas Pihak Lain, ketentuan mengenai SKT dan SKK dalam PMK 55/2026 menjadi relevan.
Tata Kelola Kantor Konsultan Pajak (KKP)
Selain mengatur kedudukan karyawan sebagai Kuasa Wajib Pajak atau Pihak Lain, PMK 55/2026 juga memperkuat tata kelola Kantor Konsultan Pajak (KKP), baik yang berbentuk perseorangan, persekutuan perdata, firma, maupun perseroan terbatas (PT). Pengaturan ini mencakup aspek perizinan dan administrasi KKP sebagai bagian dari penyelenggaraan jasa konsultasi perpajakan.
Dalam aspek perizinan, KKP wajib memiliki izin dari Menteri Keuangan dengan persyaratan kepengurusan yang disesuaikan dengan bentuk badan usaha. Ketentuan ini memberikan dasar legalitas bagi KKP dalam menjalankan kegiatan jasa konsultasi perpajakan sekaligus memastikan struktur kepengurusan memenuhi persyaratan yang ditetapkan dalam regulasi.
PMK 55/2026 juga menetapkan kewajiban pelaporan atas perubahan data dan kondisi administratif KKP. Perubahan alamat, susunan rekan atau pengurus, maupun sistem pengendalian mutu internal wajib dilaporkan paling lambat 30 hari sejak perubahan terjadi. Kewajiban ini menempatkan pemutakhiran informasi KKP sebagai bagian dari tata kelola yang perlu dijaga secara berkelanjutan.
Mekanisme Transisi
Perubahan ketentuan mengenai sertifikasi dan kewenangan sebagai Kuasa Wajib Pajak dalam PMK 55/2026 disertai dengan mekanisme transisi agar pihak yang telah memiliki sertifikat berdasarkan ketentuan sebelumnya tetap memperoleh waktu yang memadai untuk menyesuaikan diri. Sertifikat Konsultan Pajak yang diterbitkan berdasarkan PMK 111/2014 jo. PMK 175/2022 masih diakui sebagai Sertifikat Kompetensi Konsultan Pajak (SKK) untuk jangka waktu paling lama 2 tahun sejak sertifikat tersebut diterbitkan.
Selama masa transisi, sertifikat lama juga masih dapat digunakan sebagai persyaratan dalam permohonan Izin Konsultan Pajak sampai asosiasi konsultan pajak menyelenggarakan ujian profesi. Setelah ujian profesi mulai diselenggarakan, pemegang sertifikat lama diwajibkan mengikuti ujian sesuai dengan ketentuan yang berlaku. Pengaturan ini memberikan masa penyesuaian sekaligus mengarahkan pemegang sertifikat lama ke mekanisme sertifikasi profesi yang baru.
Masa transisi juga berlaku dalam penyelenggaraan sertifikasi. Panitia Penyelenggara Sertifikasi Konsultan Pajak masih dapat menyelenggarakan sertifikasi hingga 31 Desember 2026. Dengan demikian, perubahan mekanisme sertifikasi tidak serta-merta menghentikan proses sertifikasi yang sedang berjalan, melainkan memberikan batas waktu bagi penyelenggara dan calon konsultan pajak untuk beralih ke mekanisme yang ditetapkan dalam PMK 55/2026.
Ketentuan transisi juga terdapat dalam PMK 44/2026 yang mengatur pihak yang dapat bertindak sebagai kuasa Wajib Pajak. Sampai dengan 31 Desember 2026, pihak selain Konsultan Pajak yang memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan tertentu masih dapat ditunjuk sebagai kuasa sepanjang memenuhi persyaratan transisi yang telah ditetapkan. Pengaturan ini menunjukkan bahwa penerapan rezim baru mengenai Kuasa Wajib Pajak dilakukan secara bertahap, sehingga pihak yang sebelumnya telah memenuhi kualifikasi tetap memiliki kesempatan untuk menyesuaikan status dan kompetensinya dengan ketentuan yang baru.
Kesimpulan
PMK 55/2026 membawa perubahan penting dalam cara kompetensi dan legalitas Konsultan Pajak serta Pihak Lain sebagai Kuasa Wajib Pajak diatur. Jika dibaca bersama PMK 44/2026, kedua aturan ini memperjelas siapa yang dapat menjadi kuasa dan persyaratan yang harus dipenuhi.
Secara praktis, beberapa hal yang perlu dicek, antara lain:
- Korporasi
Memetakan skema penunjukan kuasa dan memastikan dokumen Surat Kuasa Khusus serta kualifikasi pihak yang ditunjuk telah memenuhi ketentuan PMK 44/2026 jo. PMK 55/2026.
- Praktisi/KKP
Memastikan izin KKP dan kualifikasi kompetensi tetap sesuai dengan ketentuan serta melaporkan perubahan data administrasi secara tepat waktu.
Dasar Hukum:
- PMK Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak serta Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
- PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. (PMK 55/2026 ditetapkan pada 22 Juli 2026, diundangkan pada 24 Agustus 2026, dan mulai berlaku pada tanggal diundangkan).
Catatan: Artikel ini disusun berdasarkan ketentuan PMK 44/2026 dan PMK 55/2026 yang berlaku pada saat artikel ini diterbitkan. Penerapan ketentuan dapat bergantung pada kondisi dan fakta masing-masing Wajib Pajak.